🔊 ¿Querés escuchar esta nota? Dale clic aquí
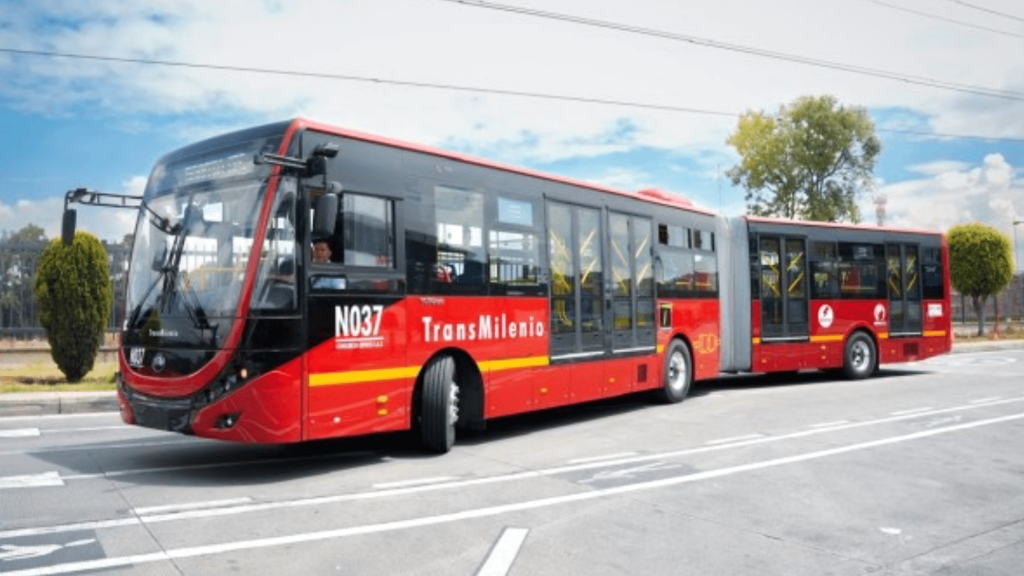
Antes de firmar un crédito para un vehículo propio, muchos ignoran los costos que se acumulan mes a mes. El transporte público es una alternativa sin necesidad de financiamiento. Analicemos las piezas que las concesionarias prefieren no destacar.
Tabla de contenidos
Los costos ocultos del crédito automotriz
En el contexto de transporte público, al firmar un préstamo para adquirir un vehículo propio, la tasa de interés suele ser el primer componente que llama la atención. Sin embargo, detrás de esa cifra se esconden cargos administrativos que pueden elevar el costo total del crédito. Además, la mayoría de los contratos incluyen seguros obligatorios cuyo precio se suma al pago mensual.
Más información: más noticias en El Chusmero.
👀 Lo que nadie cuenta llega primero a nuestras redes. Seguinos en Instagram y TikTok.
La depreciación del automóvil, que ocurre desde el primer kilómetro, reduce el valor de reventa y afecta la economía del comprador. Todos estos elementos convierten lo que parece una cuota razonable en un compromiso financiero mucho más gravoso.
Las concesionarias a menudo ofrecen paquetes de mantenimiento que, aunque parecen convenientes, pueden resultar más caros que contratar servicios independientes. Estas garantías extendidas incluyen revisiones periódicas y repuestos, pero su costo se reparte en cada cuota del préstamo. En muchos casos, el comprador paga por servicios que no utilizará durante la vida del vehículo.
El impuesto de patente y la verificación técnica también forman parte de los gastos anuales que no siempre se consideran al momento de la firma. El conjunto de estos pagos adicionales puede duplicar la carga económica inicialmente percibida.
Otro aspecto poco visible es el seguro de responsabilidad civil, cuya prima varía según la edad del conductor y el historial de siniestros. Cuando se incluye en la financiación, el seguro se paga con intereses, lo que encarece aún más la protección. Además, algunas financieras requieren la contratación de seguros contra robo o daños totales, incrementando el gasto mensual.
La falta de claridad en los contratos genera sorpresas al momento de la liquidación del crédito. Reconocer estos costos ocultos permite comparar de manera más realista la compra de un vehículo propio con otras opciones de movilidad.
Cómo la financiación puede sobrecargar tu presupuesto
La estructura de un crédito automotriz distribuye el importe total en pagos mensuales que pueden parecer accesibles al inicio. No obstante, el plazo extendido del préstamo hace que el monto final pagado supere ampliamente el precio de contado del vehículo. Cada cuota incluye una parte de capital y otra de intereses, y la proporción de intereses es mayor en los primeros años.
Cuando se suman seguros y tarifas administrativas, el gasto mensual se incrementa sin que el comprador lo note de inmediato. Esta acumulación puede comprometer una parte significativa del ingreso disponible.
En algunos casos, las cláusulas de reajuste permiten que la tasa de interés varíe según indicadores económicos, lo que genera incertidumbre en el pago futuro. Los cargos por mora o por pagos adelantados también pueden aparecer en el contrato, penalizando al usuario por intentar reducir la deuda. La falta de flexibilidad para renegociar el préstamo dificulta adaptar la cuota a cambios en la situación laboral o familiar.
Además, la obligación de mantener el seguro a todo riesgo, aunque no sea necesario, eleva el costo mensual. Estas condiciones hacen que la financiación pese más de lo esperado en el presupuesto familiar.
Una práctica frecuente es la inclusión de accesorios opcionales, como sistemas de sonido o dispositivos de seguridad, cuyo valor se suma al préstamo sin un análisis claro de su utilidad. Al final del contrato, el comprador puede encontrarse con un vehículo cuyo valor de mercado es inferior al total pagado, lo que dificulta una posible venta o intercambio.
La combinación de intereses, seguros y accesorios convierte la financiación en una trampa financiera para quien no evalúa todos los componentes. Por eso, comparar el costo total de la compra con la opción de usar el transporte público se vuelve esencial. La transparencia en los términos del crédito es la mejor defensa contra sorpresas desagradables.
Costos ocultos del mantenimiento que no aparecen en la hoja de crédito
Sobre transporte público, vale la pena remarcar que aunque el contrato de financiación muestra la cuota mensual, la realidad incluye gastos que aparecen después de la firma. El aceite, los filtros, los frenos y la alineación requieren sustitución periódica y pueden elevar el gasto anual varios miles de pesos, según la experiencia de talleres oficiales.
Además, una avería inesperada —por ejemplo, la rotura del alternador— obliga a pagar reparaciones que no están contempladas en el presupuesto inicial, lo que reduce la capacidad de ahorro que se había calculado al comparar con la tarifa del colectivo. Estas partidas, al sumarse, hacen que el costo total de poseer el vehículo supere con claridad la cifra anunciada por la concesionaria.
Impacto ambiental y pérdida de valor: el auto se deprecia mientras el transporte público se moderniza
Los automóviles pierden valor desde el primer día; la depreciación reduce su valor de reventa. Además, el consumo de combustible y las emisiones de CO₂ generan costos indirectos, como impuestos verdes y posibles restricciones de circulación en zonas de baja emisión, lo que puede limitar el uso del vehículo y acelerar su desvalorización.
Los peligros que no ves al comprar un auto en lugar del colectivo
Aunque la idea de tener un vehículo propio parece sinónimo de libertad, la realidad está llena de costos inesperados. Además del precio de compra, el mantenimiento, el seguro y la depreciación reducen rápidamente el presupuesto disponible. En muchas ciudades, el tráfico y la escasez de estacionamiento generan pérdidas de tiempo que superan los ahorros percibidos.
Por otro lado, los autos incrementan la exposición a la contaminación del aire y al estrés de conducir en horarios pico, factores que afectan la salud a largo plazo. Finalmente, la responsabilidad legal y los riesgos de accidentes aumentan el riesgo financiero, pues una colisión puede implicar gastos de reparación, multas y aumentos en la prima del seguro.
En conjunto, estos elementos forman una trampa económica que a menudo pasa desapercibida al firmar el crédito o al cerrar la compra.
Conclusión:
En 2026, la decisión de comprar un auto implica considerar una serie de costos y riesgos que a menudo no se perciben al inicio. Además del precio de compra, el comprador debe afrontar gastos recurrentes como intereses del crédito, seguros, mantenimiento y la depreciación del vehículo, que reduce su valor con el tiempo. Estos factores pueden afectar significativamente el presupuesto familiar. Asimismo, la responsabilidad legal y la posibilidad de accidentes generan riesgos financieros adicionales.
Evaluar todos estos aspectos antes de firmar un crédito permite tomar una decisión informada y evitar sorpresas económicas y de salud a futuro.
Comunidad Chusmera (0)
Nadie ha hablado aún... ¡Sé el primero en compartir tus ideales!
💼 ESPACIO DESTACADO PARA MARCAS
Promocioná tu negocio, producto o servicio ante más de 103.000 lectores activos en Uruguay y el mundo.
📢 Cotizar Pauta Publicitaria🔥 LO MÁS LEÍDO DE HOY EN URUGUAY
Los Gadgets Más Virales y Novedades de Amazon
Descubrí los productos tendencia de TikTok y las ofertas más recomendadas con envíos internacionales.
🔥 Productos virales con mejores calificaciones · Ofertas del día · Garantía de compra protegida

✨ ¡Habla con nosotros! Comparte tus ideales