🔊 ¿Querés escuchar esta nota? Dale clic aquí
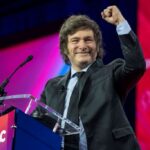
La recuperación económica de Argentina se muestra tenue en medio de una inflación que supera el 150 % interanual, según los últimos indicadores del Instituto Nacional de Estadística y Censos (INDEC). El panorama, que se ha venido dibujando desde la asunción del nuevo gobierno en diciembre de 2023, plantea un escenario de estancamiento que preocupa tanto a los analistas locales como a los observadores internacionales.
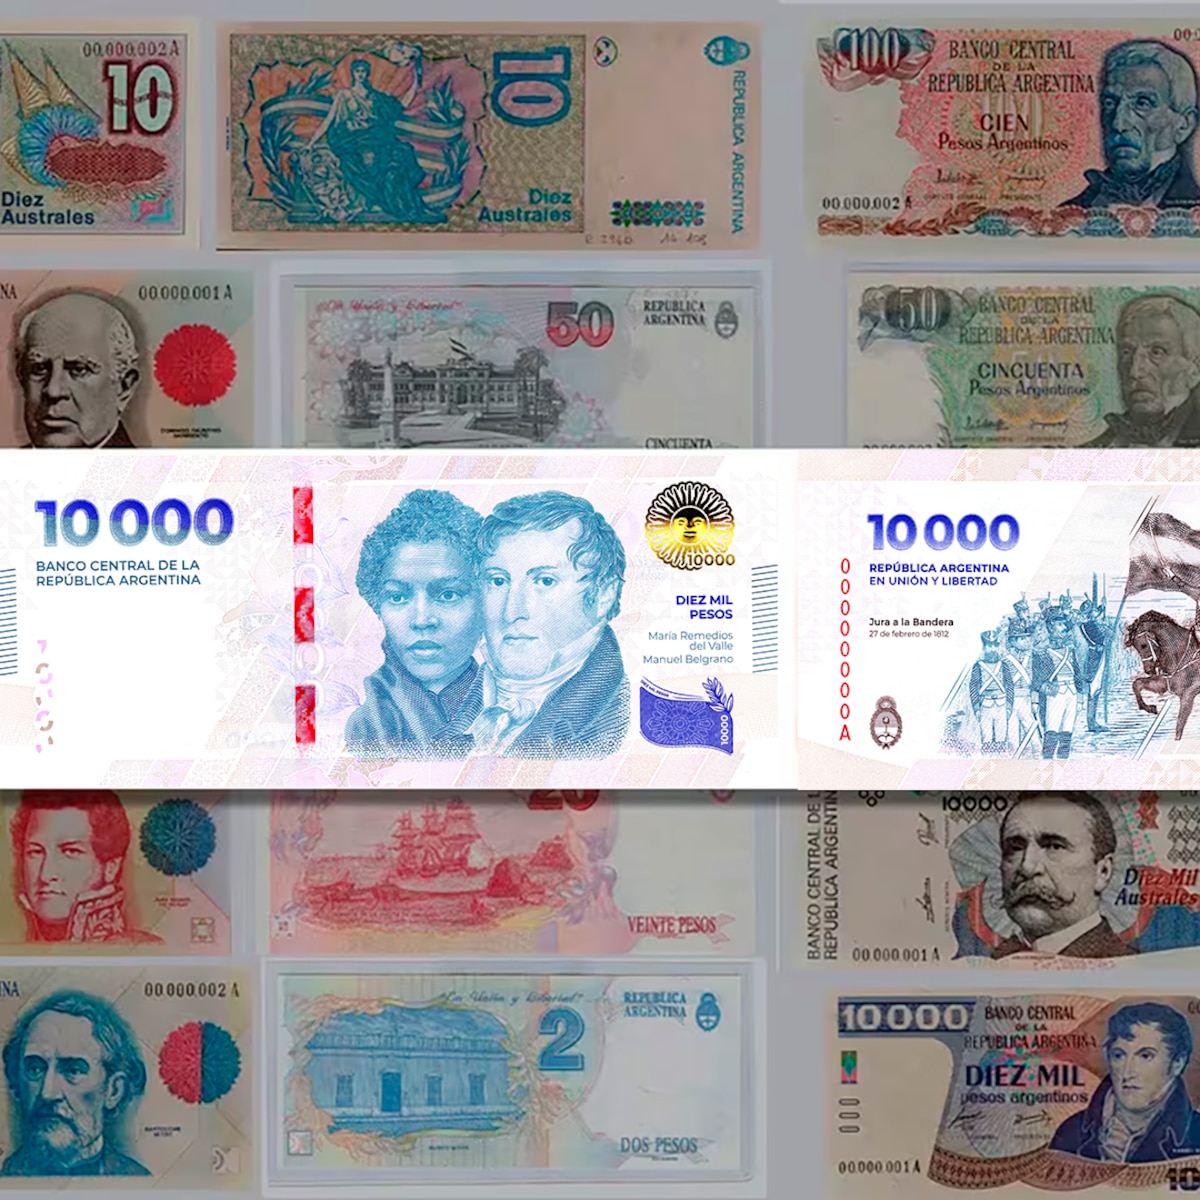
Desde la crisis de 2001, la economía argentina ha experimentado ciclos de auge y caída que dejaron huellas profundas en la estructura productiva y financiera del país. La década de 2010 estuvo marcada por la apertura de mercados, la volatilidad cambiaria y la sucesiva devaluación del peso. En los últimos años, la combinación de déficit fiscal crónico, endeudamiento externo y políticas monetarias restrictivas ha alimentado una espiral inflacionaria que se ha convertido en la principal barrera para cualquier intento de crecimiento sostenido.
Recuperación económica: Contexto macroeconómico y datos recientes
El último informe del Banco Central de la República Argentina (BCRA) muestra que el Producto Interno Bruto (PIB) creció apenas un 0,3 % en el tercer trimestre de 2024, muy por debajo de la proyección del 1,5 % establecida por el Ministerio de Economía. Al mismo tiempo, la inflación mensual se ubicó en 7,2 %, lo que eleva la tasa anual a 152 %, una de las más altas del mundo. Estos números reflejan la dificultad de traducir la política fiscal expansiva en dinamismo real, mientras el tipo de cambio oficial se mantiene sobrevaluado frente al mercado paralelo.
El déficit fiscal, que alcanzó el 5,8 % del PIB en el mismo período, se ha financiado en gran medida mediante la emisión monetaria, una práctica que los economistas catalogan como “inflacionaria por excelencia”. La falta de confianza de los inversores extranjeros se traduce en una salida de capitales que presiona aún más la balanza de pagos, obligando al gobierno a recurrir a líneas de crédito del FMI y a la renegociación de la deuda con acreedores privados.
Reacciones institucionales y declaraciones oficiales
En una rueda de prensa celebrada en la Casa Rosada, el presidente Alberto Fernández intentó calmar los temores del sector productivo, asegurando que “las políticas de estabilización están dando sus frutos y que la recuperación será sostenida”. Sin embargo, el ministro de Economía, Sergio Massa, reconoció que “la inflación sigue siendo el principal obstáculo y que se requiere un consenso amplio para implementar reformas estructurales”.
El discurso oficial se complementó con la publicación de un plan de ajuste que incluye la reducción del gasto público en un 3 % y la eliminación de subsidios a los combustibles. Estas medidas, aunque necesarias desde la perspectiva fiscal, generan resistencia en los sindicatos y en la población, que ya percibe el aumento del costo de vida como una carga insostenible.
Para un análisis más profundo de la postura del gobierno, consulte los informes de El Chusmero, que ha seguido de cerca la evolución de las políticas macroeconómicas y sus repercusiones sociales.
Impacto sectorial y percepciones del mercado
Los sectores más vulnerables a la alta inflación son la industria manufacturera y el comercio minorista. Según la Cámara Argentina de la Industria del Cuero y la Piel, la caída de la demanda interna ha reducido sus ventas en un 12 % respecto al mismo período del año anterior. Por otro lado, el sector agroexportador muestra una ligera mejoría, impulsado por los precios internacionales de la soja y el maíz, pero se ve limitado por la escasez de divisas para la compra de insumos.
En los mercados financieros, el índice MERVAL ha registrado una pérdida del 8 % en los últimos seis meses, mientras que el bono soberano a diez años ha subido su rendimiento a 12,5 %, señal de mayor riesgo percibido por los inversionistas. Los analistas de la agencia Reuters advierten que, sin una política monetaria más restrictiva y una consolidación fiscal real, la volatilidad podría intensificarse.
Perspectivas a corto y mediano plazo
De cara al futuro, los economistas coinciden en que la recuperación económica dependerá de tres ejes fundamentales: la estabilización de la inflación, la restauración de la confianza del sector privado y la renegociación exitosa de la deuda externa. La Comisión Económica para América Latina y el Caribe (CEPAL) sugiere que una política de tipo de cambio flexible, acompañada de un marco regulatorio que favorezca la inversión, podría reducir la presión inflacionaria en un 2‑3 % anual.
En el plano político, la próxima elección legislativa, prevista para finales de 2025, será un referéndum implícito sobre la capacidad del gobierno para ejecutar reformas estructurales. La presión social, alimentada por el aumento del costo de la canasta básica, podría traducirse en protestas masivas, como las que se vivieron en 2019 y 2022, poniendo a prueba la estabilidad institucional.
En conclusión, la recuperación económica de Argentina avanza a paso lento y está condicionada por una inflación que sigue erosionando el poder adquisitivo. La combinación de políticas fiscales prudentes, una política monetaria creíble y el diálogo con los sectores productivos será esencial para revertir la tendencia y sentar las bases de un crecimiento sostenible.
Comunidad Chusmera (0)
Nadie ha hablado aún... ¡Sé el primero en compartir tus ideales!
Sumate al Canal Oficial de WhatsApp de El Chusmero
Recibí las noticias más importantes de Uruguay, cotizaciones del día y los virales del momento directo en tu teléfono. Sin spam.

✨ ¡Habla con nosotros! Comparte tus ideales